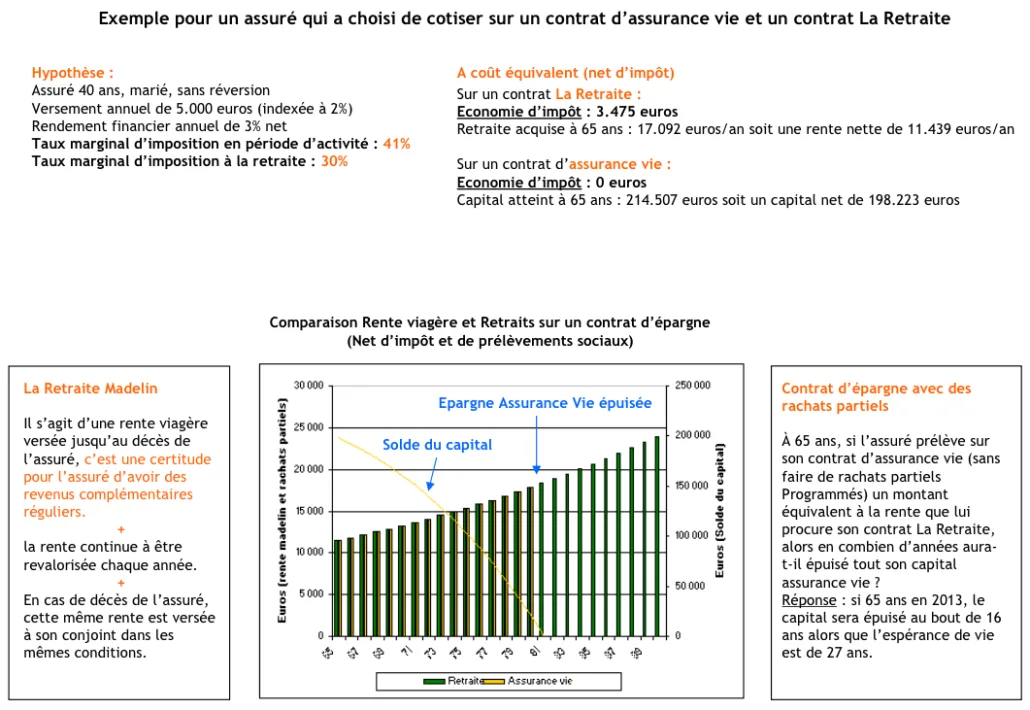
Un exemple reste le meilleur moyen de répondre à cette question. La durée joue un rôle décisif, mais veillez aussi à ne pas sous-estimer l’effort d’épargne nécessaire.
À mesure que votre carrière progresse, il vous sera peut-être plus facile d’intensifier cet effort, en relevant vos cotisations ou en effectuant des versements complémentaires. Beaucoup d’épargnants ouvrent en effet un support de retraite par capitalisation pour un montant symbolique, sans jamais le réévaluer ensuite, et pensent avoir ainsi réglé la question de leur retraite… c’est une erreur !
En 2019, l’encours moyen des contrats Retraite Madelin, prédécesseurs du PER, s’élevait en phase de liquidation à 42 600 € (capital constitué destiné à être converti en rente) : dans la plupart des cas, c’est très insuffisant pour obtenir une retraite complémentaire convenable.

Monsieur DURAND, kinésithérapeute, 30 ans, pacsé, 1 enfant
Propriétaire de son logement principal depuis 1 an
BNC 80 000 €
Impôt sur le revenu : 6 000 € (taux marginal d’imposition de 30%)
Il ouvre une retraite PER alimentée par 400 € par mois, avec une réversion à 100% au profit de son conjoint (son épouse n’exerce pas d’activité)
Impôt sur le revenu économisé chaque année : 1 440 € (30% de 4 000 €)
Support retenu : la Retraite 20 de Générali, avec 50% sur le fonds en euros (rendement supposé de 2%) et 50% sur unités de compte (3 supports actions, rendement supposé de 5%). Cotisations indexées de 2% par an.
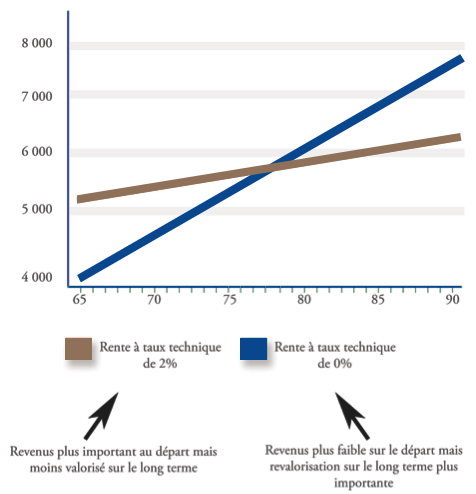
Avec ces hypothèses, Monsieur DURAND percevrait à 65 ans une rente de 10 979 €, soit 915 € par mois avant prélèvements sociaux (rente ensuite revalorisée chaque année : à 70 ans, elle atteindrait par exemple 14 050 €). Sa retraite CARPIMKO s’en trouverait augmentée d’au moins un quart. Il pourrait aussi choisir un capital de 420 276 € (montant avant impôt sur le revenu et sur les plus-values).
En cas de décès avant 65 ans, son épouse percevrait la totalité de la retraite prévue, les cotisations étant exonérées. S’il disparaît avant son conjoint une fois à la retraite, celle-ci continuera de toucher l’intégralité de la rente. La réversion à 100% est ici essentielle, car le conjoint pacsé n’a droit à aucune réversion de la part de la CARPIMKO.
Devenu invalide en cours de carrière, et donc dans l’incapacité d’exercer son métier de kinésithérapeute, Monsieur DURAND serait dispensé de verser ses cotisations jusqu’à 65 ans et percevrait ensuite sa retraite mensuelle sur la base de 915 € brut.
Sans valorisation des cotisations, soit 400 € par mois pendant 35 ans (elles sont de fait indexées sur le plafond de la sécurité sociale), et en raisonnant en euros constants, Monsieur VIDAL percevrait une rente calculée sur la base de 8 270 €, soit 689 € par mois, ou un capital de 316 576€ avant impôt.
Pour obtenir la même retraite (915 € par mois, cotisations indexées de 2% par an), Monsieur VIDAL devrait épargner 919 € par mois s’il ne commençait son PER qu’à 40 ans, et 1 088 € par mois s’il attendait 45 ans… Le temps est donc bien un facteur décisif.


 Vous avez récemment souscrit un contrat PER et, après avoir lu les critères ci-dessus, vous doutez de la qualité du support retenu ou souhaitez en vérifier les points essentiels ? Sachez d’abord que le législateur a prévu qu’un contrat PER puisse être transféré à tout moment d’un organisme à un autre.