
LES PRINCIPALES SOLUTIONS POUR AMÉLIORER SA RETRAITE
Le 11 avril 2019, le Parlement a adopté de manière définitive une réforme de grande ampleur. Parmi ses mesures figure un assouplissement des règles qui encadrent les produits d’épargne retraite.
Il a toutefois fallu plusieurs ordonnances, publiées au cours de l’été suivant, pour qu’apparaisse un nouveau support dédié à la retraite : le plan d’épargne retraite (PER).
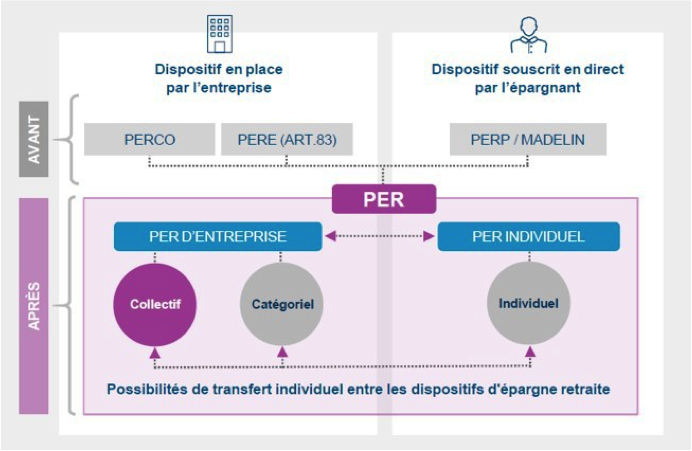
Institué par la loi Pacte à compter du 1/10/2019, le PER existe sous 3 formes : une version individuelle (qui succède au PERP et au Madelin) et 2 versions d’entreprise, l’une collective (ancien PERCO), l’autre catégorielle (ancien ART83). Qu’ils changent d’employeur ou de métier, les épargnants conservent leur PER pendant toute leur vie professionnelle.
Pour un paramédical libéral, seules deux formes vous concernent : le PER individuel et, lorsque votre cabinet a mis en place une épargne salariale, le PER d’entreprise collectif à adhésion facultative (ancien PERCO).
Votre PER vous accompagne ainsi d’un bout à l’autre de votre carrière, y compris si votre statut évolue.
Le tableau suivant résume ce changement :
Le PER demeure d’abord un outil de préparation de la retraite : en principe, vous ne disposez de votre épargne qu’au moment de liquider vos pensions des régimes obligatoires (CARPIMKO, Assurance retraite…).
Pour le PER individuel, le changement majeur tient à la possibilité de sortir en capital une fois à la retraite, alors que le Madelin et le PERP ne prévoyaient qu’une rente (le PERP autorisait au mieux 20 % de capital).
Les épargnants qui refusaient par principe la rente voient donc disparaître un obstacle de taille. Le moment venu, vous choisirez entre une rente, un capital, une combinaison des deux, ou encore un capital versé en plusieurs fractions annuelles.
La loi ouvre en outre des cas de déblocage anticipé, en capital, avant votre départ à la retraite ; les principaux sont les suivants :
- décès du conjoint ;
- invalidité du titulaire ;
- liquidation judiciaire.
 Achat de la résidence principale : le PER peut aussi être débloqué pour ce motif, qu’il s’agisse ou non d’un premier achat. L’épargne salariale le permettait déjà, contrairement au contrat loi Madelin.
Prudence toutefois : lorsque vous sortez pour acquérir votre résidence principale, le capital est soumis à l’impôt sur le revenu et les plus-values à la flat tax (31,4 %). Avec un taux marginal d’imposition élevé (41 % par exemple), mieux vaut donc peser soigneusement votre décision.
La simplicité n’a pas été le choix du législateur. La fiscalité française obéit en général à une règle : ce que l’on déduit à l’entrée, on le paie à la sortie.
Vos versements sur un PER se déduisent, à l’image du contrat loi Madelin, de votre BNC ou de l’IS lorsque vous exercez en société (SELARL). Au moment de la sortie, le capital entre dans le revenu soumis à l’impôt. Si vous optez pour une rente viagère, elle est imposée avec vos revenus après un abattement de 10 %, de la même façon qu’une pension de retraite.
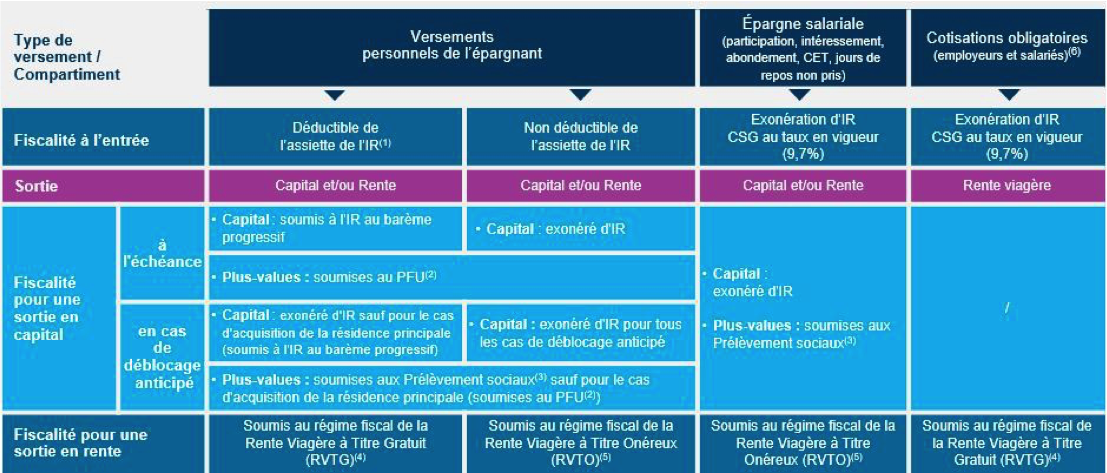
Autre nouveauté, côté compartiment épargne salariale (ancien PERCO) : le professionnel de santé peut désormais déduire ses versements volontaires de son revenu imposable (en contrepartie, ils sont soumis à l’impôt sur le revenu à la sortie).
Depuis que les petites entreprises ne paient plus le forfait social (20 %) sur les abondements d’épargne salariale, ce dispositif présente un réel intérêt.
Rappelons que les abondements versés par le cabinet au profit du paramédical (dans la limite de 11 534 € par an pour le PEE et le PERCO réunis) sont perçus en capital nets d’impôt, seules les plus-values supportant les prélèvements sociaux.
Cette possibilité ne s’ouvre cependant qu’aux professionnels de santé employant au moins un salarié.
 Le PER individuel n’exonère donc ni le capital ni les plus-values à la sortie ; en fractionnant vos retraits, vous pouvez néanmoins étaler l’imposition sur plusieurs années.
Côté PER d’entreprise à adhésion facultative (ancien PERCO), il est judicieux d’ouvrir à l’avance une assurance vie (+ 8 ans) : elle accueillera, au départ à la retraite, ce capital défiscalisé, dont les intérêts procureront alors des revenus presque exempts d’impôt. Le capital bénéficiera de surcroît d’un cadre très avantageux pour la transmission.