
VOS RÉGIMES OBLIGATOIRES
Il sera avant tout question du fonctionnement de votre caisse de retraite libérale. Nombre d’entre vous auront eu au cours de leur carrière un autre statut (notamment fonction hospitalière) , et auront donc au moment de la retraite des prestation de plusieurs caisses (Fonction Publique , CNAV, IRCANTEC) . Ils seront alors poly-pensionnés.
La première tranche (revenus jusqu’à 48 060 €) permet d’acquérir au maximum 525 points et 4 trimestres. Si vos revenus sont inférieurs au plafond de cette première tranche, le calcul sera proportionnel.
Sur la deuxième tranche (donc jusqu’à 240 300 €) vous obtenez 1 point par tranche de 9 240 € de revenu
Exemple : Vous avez un BNC de 50 000 €.
Sur la première tranche vous avez 525 points et 4 trimestres
Sur la seconde tranche vous obtiendrez 5,41 points
*(50 000 € )/ 9 240 €
La valeur du point étant de 0,6540 € vous obtenez sur une année (base 2025) 330 € de retraite annuelle (hors majoration/minoration selon les trimestres obtenus : 529,41 points x 0,6540 €)
La pension qui sera versée au praticien sera égale au nombre de points acquis multiplié par la valeur du point au moment de la liquidation, minoré ou majoré par la durée d’assurance acquise sur l’ensemble des régimes de base.
Depuis 2023 une bonification de 10% de la pension de retraite de base est accordée aux paramédicaux ayant 3 enfants ou plus
A quel âge partir à la retraite sans pénalités :
L’âge minimal de départ à la retraite dépend de votre génération : 62 ans et 3 mois pour les praticiens nés de septembre à décembre 1961, 62 ans et 6 mois pour 1962, 62 ans et 9 mois de 1963 à mars 1965, 63 ans d’avril à décembre 1965, 63 ans et 3 mois pour 1966, 63 ans et 6 mois pour 1967, 63 ans et 9 mois pour 1968 et 64 ans pour les générations nées à partir de 1969 (règles appliquées par la CARPIMKO depuis la suspension de la réforme des retraites de 2023).
Pour obtenir un taux plein de son régime de base, sans condition de durée (trimestres) il faut avoir 67 ans.
Si vous partez à la retraite avant 67 ans et que vous n’avez pas le nombre de trimestres requis pour votre génération (tous régimes confondus), une minoration définitive sera appliquée à votre pension.
Ce nombre de trimestres minimum à acquérir pour partir avant 67 ans sans pénalités augmente pour les plus jeunes générations et est par exemple de 169 trimestres pour les générations nées de septembre 1961 à 1962, de 170 trimestres de 1963 à mars 1965, de 171 trimestres d’avril à décembre 1965 et de 172 trimestres pour les générations nées à partir de 1966 ….donc 43 années d’activité !!
Donc difficilement concevable pour certaines spécialités ou la pénibilité rendra l’exercice difficile après un certain âge.
Sachant que vous n’aurez pas commencé à travailler avant 22 ans/23 ans selon votre diplôme d’état il sera impossible de s’arrêter avant l’âge légal, permettant un taux plein, donc sans avoir sa retraite de base grignoté … Seul cas pouvant faire exception pour les femmes … avoir plusieurs enfants qui donneront chacun 8 trimestres supplémentaires… Appréciable le moment venu.
Donc si vous n’avez pas été très prévoyant en vous constituant une épargne personnelle conséquente vous êtes « condamnés » à travailler au moins jusqu’à 67 ans. Possibilité au cas par cas (et à ne pas faire avant 60 ans ) de racheter des trimestres (exemple pour années supérieures d’étude). Le tableau ci-dessous vous donne un aperçu complet de l’âge légal de la retraite et du nombre de trimestres requis avant et après la réforme des retraites de 2023. Attention : cette réforme a depuis été suspendue ; pour les générations nées à partir de 1964, les âges et les trimestres en vigueur sont ceux indiqués plus haut.
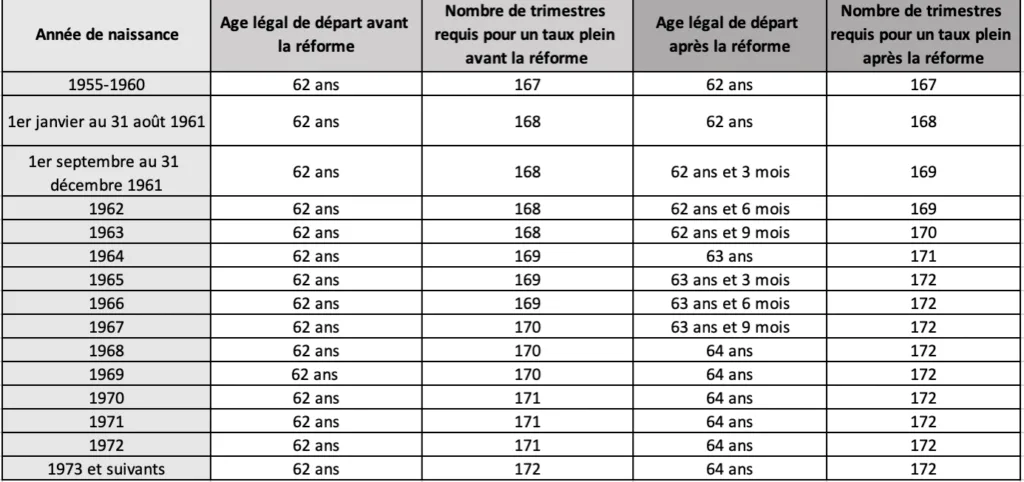
Le taux de minoration dès lors que vous n’avez le nombre de trimestre requis et que vous partez avant l’âge légal du taux plein est de 1,25% par trimestre manquant (avec un maximum de 25%).
A l’inverse si vous prolongez votre activité libérale au delà de l’âge minimal légal et que vous avez déjà une durée d’assurance permettant d’avoir un taux plein vous obtiendrez une majoration de 1,25% par trimestre supplémentaire.
Votre cotisation forfaitaire (2 312 €/an) vous donne droit à 8 points.
La cotisation proportionnelle pour les revenus au delà de 25 246 € et jusqu’à 237 199 € donne 1 point par tranche de 289 € de cotisations, avec un maximum de 22 points.
Exemple : Vous avez un BNC de 50 000 €.
Sur la première tranche vous avez 8 points
Sur la seconde tranche vous obtiendrez 3,65 points *.
* (50 000 € – 25 246 €) x 3% (taux de cotisation)= 743 € /289 €= 2,57 points
Votre retraite sur le régime complémentaire sera égale au nombre de points acquis multiplié par la valeur du point au moment de la liquidation. La valeur du point étant de 21,28 € et avec un total donc de 10,57 points vous obtenez, pour notre exemple, 225 € de retraite annuelle .
L’âge de départ à taux plein varie entre 65 et 67 ans pour les affiliés au régime de retraite complémentaire de la CARPIMKO :
- 65 ans pour les assurés nés en 1955 et antérieurement
- 65 ans et 4 mois pour les assurés nés en 1956
- 65 ans et 8 mois pour les assurés nés en 1957
- 66 ans pour les assurés nés en 1958
- 66 ans et 4 mois pour les assurés nés en 1959
- 66 ans et 8 mois pour les assurés nés en 1960
- 67 ans pour les assurés nés à compter du 1er janvier 1961 et les générations suivantes
Cependant, l’assuré peut percevoir une retraite à taux plein dès l’âge légal de départ à la retraite à condition qu’il justifie de la durée d’assurance requise pour le taux plein dans le régime de base.
Dans les autres cas, l’assuré peut choisir de liquider ses droits à la retraite complémentaire alors même qu’il n’a pas atteint l’âge du taux plein cependant, sa pension de retraite complémentaire sera minorée :
- Pour les générations nées avant le 1er janvier 1956 : 4 % par année d’anticipation, ce à quoi s’ajoute 0,25 % par trimestre manquant pour pouvoir liquider la retraite de base à taux plein, dans la limite du nombre de trimestres séparant des 65 ans
- Pour les générations nées à compter du 1er janvier 1956 : 1,25% par trimestre manquant pour pouvoir liquider la retraite de base à taux plein, dans la limite du nombre de trimestres séparant l’assuré de l’âge du taux plein (selon la génération de 65 ans et 4 mois à 66 ans et 8 mois).
Votre cotisation forfaitaire vous donne droit à 24,5 points sur un exercice, depuis 2010.
La cotisation proportionnelle donne 1 point pour 235 500 € de revenus, donc 1 point par tranche de 6 906 € de revenus
Exemple : Vous avez un BNC de 50 000 €.
Votre cotisation forfaitaire vous donne droit à 24,50 points
La part proportionnelle vous donne 7 point *
* 50 000 € /6 906
La valeur du point est de 1,49 €. (pour les points acquis depuis 2006)
Votre retraite sur le régime ASV sera égale au nombre de points acquis multiplié par la valeur du point au moment de la liquidation.
Dans cet exemple vous auriez donc acquis 47 € de retraite annuelle sur un exercice. La quote-part du régime ASV, sera donc vraiment symbolique sur la perception globale de votre retraite libérale.
L’âge de la retraite est de 65 ans, ou 60 ans en cas d’invalidité ou d’incapacité. Une pension réduite de 5 % par année manquante peut être liquidée à partir de 60 ans.
Deux cas donneront des droits au Paramédical sans qu’il y ait eu des cotisations :
- Maladie avec 400 points et 4 trimestres pour le régime de base si le professionnel ne peut exercer durant six mois en continue ou pour une durée cumulée de six mois sur un même exercice. Huit points pour le régime complémentaire.
- Maternité avec 100 points attribués dans la limite d’un plafond pour le régime de base. En plus La paramédicale aura 8 trimestres pour chaque enfant élevé pendant au moins huit ans avant son 16eme anniversaire. Un nouveau dispositif est en vigueur depuis 2010 avec désormais une majoration de 4 trimestres au titre de la grossesse et de l’accouchement et une seconde majoration de 4 trimestres au titre de son éducation pendant les 4 années qui suivent la naissance ou l’adoption de l’enfant.
Pour savoir exactement quels sont les droits du conjoint marié sur les retraites qui étaient perçues par le praticien décédé nous vous invitons à cliquer sur le lien suivant, cette partie étant développée sur la partie prévoyance du site.
| Régime de base | Régime complémentaire | Régime ASV | |
|---|---|---|---|
| Âge | 55 ans | 65 ans | 65 ans |
| Durée de mariage | Pas de minimum | 2 ans (sauf dérogation statutaire) | 2 ans (sauf dérogation statutaire) |
| Taux de réversion | 54 % | 60 % | 50 % |
| Majoration familiale | |||
| Cumul entre droits personnels et dérivés | Plafonds de ressources* : 25 001,60 € pour une personne seule, 40 002,56 € pour un couple (conjoint, concubin, PACS) | sans limite | sans limite |
| Conjoints divorcés non remariés | Partage entre tous les conjoints au prorata de la durée du mariage | Partage entre tous les conjoints au prorata de la durée du mariage | Partage entre tous les conjoints au prorata de la durée du mariage |
| Conjoints divorcés remariés | Partage entre tous les conjoints au prorata de la durée du mariage | Pas de droits | Pas de droits |