
LES SOLUTIONS PROFESSIONNELLES
Réformée à plusieurs reprises (loi Fabius en 2001, loi Fillon en 2003, loi Breton en 2005, loi Macron en 2016), l’épargne salariale constitue un dispositif d’épargne particulièrement avantageux, dont les paramédicaux et, plus largement, les professions médicales libérales profitent pleinement dès que le cabinet emploie au moins un salarié. Depuis le 1er janvier 2019, les entreprises de moins de 50 salariés ne paient plus de forfait social sur le PEE et le PERCO, alors que celui-ci atteignait 20 % sur l’intéressement et les abondements. La loi Pacte du 22 mai 2019, qui a créé le PER (proposé depuis le 1er octobre 2019), a ensuite nettement amélioré le PERECO, appelé aussi PER entreprise, en rendant notamment déductibles les versements volontaires.
PEE, PERECO, abondement, intéressement, participation : les outils de l’épargne salariale ne manquent pas d’atouts, et pourtant peu de cabinets employant un salarié s’en servent. C’est pourquoi nous proposons d’examiner, situation par situation, ce qu’elle peut vous apporter, à vous comme à vos salariés, et quelles en sont les limites.
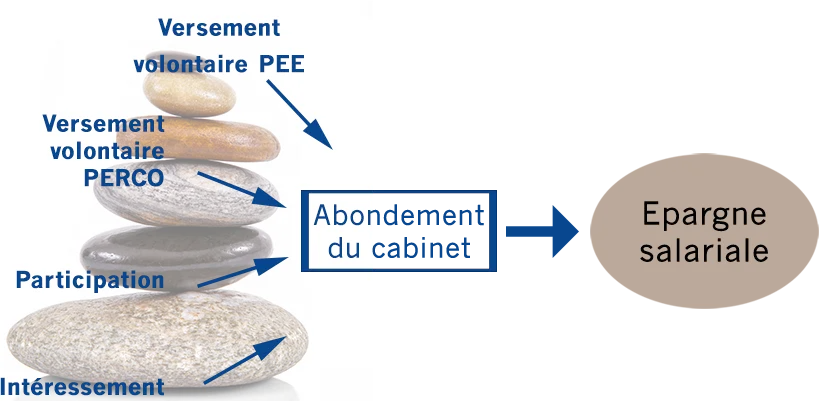
4 façons d’alimenter le plan :
- Versements volontaires
- Abondements
- Intéressement
- Participation
2 supports pour recevoir l’épargne :
- PEE (durée fiscale de 5 ans)
- PERCO (échéance : le départ à la retraite)
Condition préalable pour profiter vous-même de l’épargne salariale dans votre cabinet : employer au moins un salarié, présent un temps minimal au cours de l’exercice. Une fois le dispositif ouvert, vous l’utilisez selon des règles identiques à celles de votre ou vos salariés.
Les sommes placées sur un PEE ou un PERECO sont inscrites sur un compte nominatif et vous sont définitivement acquises. Leur gestion vous revient : elles sont investies dans des fonds communs de placement plus ou moins exposés, à choisir selon le niveau de risque que vous acceptez.
L’intéressement : ce mécanisme fait profiter le paramédical libéral, ainsi que ses salariés, des résultats du cabinet. Les sommes versées sont exonérées de charges sociales (URSSAF et CARPIMKO pour le praticien ; cotisations patronales et salariales pour le salarié). Lorsque les conditions prévues par l’accord sont atteintes, le praticien comme son salarié touchent une prime d’intéressement.
Un accord d’intéressement est conclu pour trois ans.
Le bénéficiaire dispose de sa prime sans délai. S’il le souhaite, il peut l’affecter, en exonération d’impôt sur le revenu, au plan d’épargne entreprise (PEE) ou au plan d’épargne retraite collectif (PERCO), et recevoir en plus un abondement du cabinet (+/- 3 800 € pour le PEE, +/- 7 700 € pour le PERECO en 2026)
SCP réunissant 7 masseurs-kinésithérapeutes, qui emploie une secrétaire médicale aux tâches variées (plannings, remboursements et ordonnances, commandes de matériel et de consommables, comptabilité…)
Formule retenue : une prime d’intéressement de 12 000 € si les recettes encaissées (chiffre d’affaires) excèdent 700 000 €. La prime se partage selon le temps de travail de chacun, secrétaire et associés, au sein de la SMC : ici 1/16 (750 €) revient à la secrétaire et 15/16 (1 607 €) à chaque associé.
L’abondement : il s’agit d’une somme que le cabinet ajoute aux versements effectués par le paramédical et ses salariés sur un plan d’épargne d’entreprise (PEE) et/ou un plan d’épargne retraite collectif (PERECO). Il a pour but d’inciter à épargner au sein du cabinet, avec une fiscalité avantageuse.
Comme l’intéressement, il échappe aux charges sociales et à l’impôt sur le revenu, tout en étant déductible des charges du cabinet.
Comment l’abondement fonctionne
L’abondement n’est pas obligatoire. Il peut être instauré dans n’importe quel cabinet qui a ouvert un plan d’épargne collectif (un PEE, un PERCO ou les deux), mais il reste collectif : impossible de l’individualiser, de le limiter à quelques salariés, et à plus forte raison de le réserver au seul paramédical libéral. Y ont droit le paramédical libéral et chaque collaborateur salarié comptant au moins 3 mois d’ancienneté.
Le cabinet n’abonde que si le bénéficiaire a lui-même effectué un versement volontaire, alimenté par son intéressement ou par son épargne personnelle.
Le taux d’abondement peut varier selon l’origine des sommes versées par les bénéficiaires (intéressement ou versement volontaire).
Chaque année, la règle d’abondement se modifie par décision unilatérale, et même supprimée. Le professionnel de santé garde ainsi la main, année après année, sur les règles applicables, ce qui lui laisse une réelle souplesse.
Plafonds et règles applicables
L’abondement peut représenter jusqu’à 3 fois (300%) des sommes versées par les bénéficiaires (intéressement ou versements volontaires), sans dépasser le plafond légal fixé chaque année en fonction du PASS.
Pour le PEE : au plus 8% du Plafond Annuel de Sécurité Sociale (PASS), soit 3 844,80 euros en 2026.
Pour le PERECO : au plus 16% du PASS, soit 7 689,60 euros en 2026.
Le cabinet abonde à 300 %, mais seulement les sommes issues de l’intéressement. Sur les 750 € (*) de prime qu’elle reçoit, la secrétaire place 500 € (*) sur son PEE et dépense tout de suite les 250 € (*) restants. Chaque associé partage ses 1 607 € de prime : 1 000 € (*) vont sur son PEE, les 607 € (*) restants sur le PERCO.
La salariée reçoit ainsi 1 500 € (*) d’abondement sur son PEE (500 € multipliés par 3).
Chaque associé masseur-kinésithérapeute reçoit 3 000 € (*) sur son PEE (1 000 € multipliés par 3, dans la limite du plafond) et 1 821 € (*) sur son PERCO (607 € multipliés par 3).
(*) hors CSG/CRDS
Ici, l’abondement de 300 % porte exclusivement sur les versements volontaires.
Pour tirer le meilleur parti des abondements PEE/PERECO, Madame GOMMIER et son conjoint versent chacun, sur leur propre compte, 1 000 € + 2 000 €, répartis sur le PEE et le PERECO. En face, le cabinet abonde les versements de chacun à hauteur de 12 000 € (*).
Bilan : le couple a versé 6 000 € de sa poche, tandis que le cabinet a versé pour lui 24 000 € (*) sans impôt (somme déductible des charges du cabinet et exonérée d’impôt sur le revenu).
(*) hors CSG/CRDS
Les versements volontaires peuvent avoir deux origines (la participation, qui ne concerne que les entreprises de taille importante, n’est pas traitée ici) :
1/ Les fonds que le paramédical ou ses salariés prélèvent sur leur compte bancaire personnel. Ces versements sont possibles à n’importe quel moment, ponctuellement ou de manière programmée ; c’est la formule la plus répandue dans les cabinets. Programmer ses versements permet d’atténuer les variations de performance des actions retenues. Depuis la loi Pacte (10/2019), les versements volontaires effectués sur le PERECO peuvent être déduits (selon un « circuit » fiscal comparable à celui de la loi Madelin).
2/ Les primes d’intéressement placées sur les plans d’épargne (PEE/PERCO).
Ensemble, ces deux catégories de versements volontaires ne peuvent excéder 25% de la rémunération brute annuelle du bénéficiaire.
Deux plans d’épargne entreprise coexistent, qui ne bloquent pas l’épargne pendant la même durée.
PEE : les sommes sont bloquées 5 ans (un versement de l’année N devient disponible en N+5, un versement de l’année N+1 en N+6, etc.). Il existe néanmoins 14 cas de déblocage anticipé (voir le tableau : FICHE PLANS D’ÉPARGNE), ce qui rend le compte assez souple à utiliser.
PERECO : l’épargne devient disponible en totalité au départ en retraite, en capital ou en rente viagère selon le choix du bénéficiaire, le capital étant l’option la plus fréquente. Le PERECO prévoit 7 cas de déblocage anticipé.
Avec le PEE comme avec le PERECO, vous épargnez avec le concours de votre cabinet, dans un cadre fiscal et social très favorable.
Alimentation : versements individuels facultatifs, intéressement, abondement.
Plusieurs combinaisons sont possibles dans votre cabinet : le PEE seul, ou le PEE et le PERECO ensemble. La loi Pacte permet en outre d’ouvrir un PERECO seul, sans PEE.
Les deux plans peuvent être gérés de la même façon ou séparément, au moyen de Fonds Communs de Placement (FCP) ou de profils de gestion (prudent, équilibré, dynamique).

À la différence d’une assurance vie ou d’un contrat retraite Madelin, par exemple, ces plans n’offrent pas de fonds en euros : votre épargne sera forcément investie en Fonds Communs de Placement (FCP). Le PERECO étant destiné à la retraite, il est recommandé, si la fin de votre activité est encore lointaine, d’en placer une partie sur des fonds assez dynamiques. Des versements automatiques vous permettront en outre de lisser les performances.
Sachez enfin que des gestions pilotées existent : elles ajustent chaque année la répartition de votre épargne selon votre âge, en augmentant la part des fonds prudents (monétaire, obligations, actions peu volatiles…) à mesure que la retraite approche.