Tél. : 0 977 831 377 / 0 671 537 731
Paramedicaux
  • Le cabinet
    • Qui sommes-nous
    • Des paramédicaux parlent de nous
  • Prévoyance
    • Comprendre
      • L’essentiel de la prévoyance
      • L’approche de la prévoyance
      • Bien choisir son contrat
      • Les erreurs à éviter
      • Bilan de vos garanties
    • Régimes obligatoires
      • Cotisations de début d’activité
      • Prestations de la CARPIMKO
      • Indemnités journalières CPAM
      • Maladie et prestations familiales
      • Maternité
      • Démarches d’installation
    • Garanties
      • Garanties entre associés
      • Loi Madelin et prévoyance
      • Prévoyance et maternité
      • Accident du travail, maladie professionnelle
      • Garanties accidents de la vie
      • Complémentaire santé
    • Selon votre statut
      • Salarié ou collaborateur
      • Titulaire ou associé
  • Retraite
    • Régimes obligatoires
      • Cotisations en début d’activité
      • Cotisations en cours d’activité
      • Dispenses de cotisations
      • Vos prestations
      • Exemples de retraite
      • Statut du conjoint
    • Votre stratégie
      • État des lieux et projection
      • Constituer sa retraite
      • La phase de restitution
      • Des règles de bon sens
      • Bilan retraite
      • À l’heure de la retraite
    • Solutions professionnelles
      • Vue d’ensemble
      • La loi Pacte et le PER
      • Épargne salariale
      • Acheter les murs de son cabinet
    • Solutions personnelles
      • Vue d’ensemble
      • Assurance vie
      • Immobilier locatif
      • Autres pistes en immobilier
      • Comparatif des solutions
  • Emprunt et patrimoine
    • Assurance emprunteur
      • L’assurance de vos emprunts
      • Tarifs et garanties
      • Votre diagnostic
    • Financement
      • Le financement du paramédical
      • Le contexte bancaire
      • Garanties bancaires
      • Crédit hypothécaire
      • Lexique du crédit
      • Votre demande de crédit
    • Patrimoine
      • Gestion de votre patrimoine
      • Votre diagnostic
  • Vos salariés
    • Couverture santé
    • Prévoyance des salariés
    • Diagnostic santé de vos salariés
  • Simulateurs
    • Prévoyance et cotisations
      • Prévoyance, première installation
      • Prévoyance, vitesse de croisière
      • Cotisations sociales des premières années
    • Retraite et épargne
      • Flash retraite CARPIMKO
      • Disponible fiscal Madelin
      • Épargne salariale
      • Épargne
    • Fiscalité et emprunt
      • Taux marginal d’imposition
      • Assurance vie
      • Prêt
      • Tous les simulateurs
  • Diagnostics
    • Prévoyance et santé
      • Prévoyance du paramédical libéral
      • Complémentaire santé
      • Cabinet de groupe
    • Retraite et épargne
      • Retraite CARPIMKO
      • Audit de votre contrat PER
      • Épargne salariale
    • Emprunt, patrimoine, salariés
      • Assurance emprunteur
      • Patrimoine
      • Santé de vos salariés
  • Contact
  • Cliquez pour ouvrir le champ de recherche Cliquez pour ouvrir le champ de recherche Rechercher
  • Menu Menu
Vous êtes ici : Accueil1 / Retraite2 / Solutions professionnelles pour améliorer sa retraite3 / La retraite Madelin4 / FAIRE LE BON CHOIX

LES SOLUTIONS PROFESSIONNELLES

La retraite MadelinTaux marginal d’impositionVotre disponible fiscalFaire le bon choixAudit de votre contrat

La retraite Madelin

Loi Madelin : points forts et points faibles

Avantages

  • Premier atout de la Loi Madelin : elle apporte une réponse sûre à la question de votre future retraite, puisqu’elle vous garantit une rente viagère une fois retraité. Disposer alors de revenus complémentaires réguliers est indispensable. Vous compensez ainsi, une fois pour toutes, une bonne partie de la chute de vos ressources au moment de cesser votre activité. Comme vous capitalisez pour votre propre compte, vos cotisations échappent aux aléas de la répartition. Plus qu’une simple épargne, c’est un revenu d’appoint qui tient compte de l’allongement de la durée de vie.
  • Une minorité de contrats, les meilleurs, vous garantissent dès l’adhésion le montant de la rente que vous percevrez à la retraite. Votre effort d’épargne s’en trouve solidement protégé.
  • Le gain fiscal est immédiat, et il est d’autant plus sensible pendant la phase de constitution que votre imposition est lourde : dès un taux marginal d’imposition de 30%, la baisse de votre impôt devient appréciable. Précisons que, dans la plupart des cas, le capital accumulé pendant l’épargne puis la rente viagère servie ensuite (à condition d’avoir cotisé au moins 15 ans) échappent à l’ISF. Rappelons enfin que cette épargne n’entre pas dans le plafonnement des niches fiscales (10 000 € en 2018)
  • Votre famille est elle aussi protégée : une rente de réversion est versée à votre conjoint, marié ou non, y compris si le décès survient avant la retraite. En cas de décès de l’assuré, des annuités certaines sont en général prévues également au profit des enfants.
  • En cas d’incapacité ou d’invalidité de l’assuré, les bons contrats Retraite Madelin le dispensent de verser ses cotisations : grâce à la garantie dite de bonne fin, l’assureur prend le relais de l’épargnant. Accident ou maladie, la retraite par capitalisation reste ainsi assurée

Inconvénients

      • Tant qu’elle se constitue, l’épargne est bloquée (sauf invalidité 2eme et 3eme catégorie sécurité sociale ou liquidation judiciaire), puis elle est versée en rente à la retraite (pas de capital)… Pour certains épargnants, qui pourraient être tentés d’entamer leur capital avant la retraite, cette contrainte se révèle même un avantage ! Quel que soit votre profil, veillez toutefois à répartir votre épargne sur au moins deux enveloppes fiscales, dont l’une vous donnera réellement accès à un capital à la retraite (Assurance Vie, Epargne salariale…) tout en restant disponible pendant votre carrière.
      • Les cotisations doivent être versées régulièrement… Une activité aux revenus très irréguliers pourrait s’en accommoder difficilement, situation que l’on rencontre rarement dans vos spécialités. Cette régularité vous « contraint » en quelque sorte à épargner avec constance, ce qui reste le meilleur moyen de se constituer une réserve conséquente pour la retraite.

À qui s’adresse la retraite Loi Madelin ?

Avant de commencer à épargner en Loi Madelin, vérifiez quelques points essentiels :

  • Pour tirer pleinement parti de la déduction des cotisations, votre imposition doit être assez élevée (Taux Marginal d’Imposition TMI égal ou supérieur à 30%).

 tranche marginale d'impositionLe TMI, qu’est-ce que c’est ?

  • Exercer une activité libérale installée dans la durée (votre cabinet doit donc avoir « démarré »)
  • Idéalement, être déjà propriétaire de votre logement : un emprunt important peut absorber une part tout aussi importante de ce que vous pouvez mettre de côté. Mieux vaut donc connaître votre capacité d’épargne régulière. Prudence cependant si cet achat intervient tard.
  • Ne pas différer votre décision d’une année sur l’autre : plus vous commencez tôt, plus l’effet de levier joue (capitalisation des intérêts) et plus l’effort d’épargne reste « indolore » tout en améliorant nettement votre retraite.

Combien épargner pour une retraite complémentaire substantielle ?

Un exemple chiffré permet d’y répondre précisément. Le temps pendant lequel vous épargnez joue un rôle central, mais votre effort d’épargne doit aussi être bien dimensionné. À mesure que votre carrière progresse, il vous sera sans doute plus facile d’intensifier cet effort, en relevant vos cotisations ou en faisant des versements complémentaires.

Beaucoup d’épargnants ouvrent en effet un contrat de retraite par capitalisation pour un montant symbolique, ne le revoient jamais par la suite et pensent avoir réglé la question de leur retraite… ce qui, le plus souvent, est une erreur

Au moment de leur liquidation, les contrats Retraite Madelin affichent un encours moyen de 39 000 € (capital constitué), montant le plus souvent bien trop faible pour procurer une rente correcte. Selon l’âge du retraité et l’option de réversion choisie, cela représente une rente annuelle de l’ordre de 1 200 € à 1 600 €

Exemple : Madame BOURSIER, 30 ans, 1 enfant, pacsée avec un conjoint de 30 ans, salarié, dont la rémunération nette annuelle est de 25 000 €

Le couple vient d’acheter sa résidence principale. Associée depuis 3 ans, elle déclare un

BNC 55 000 €

Impôt sur le revenu 11 200 € (taux marginal imposition 30%)

Elle adhère à une retraite Madelin à raison de 300 € par mois, avec une réversion de 60% en faveur de son conjoint.

Impôt sur le revenu économisé chaque année : 1 080 € (3 600 € x 30%)

Contrat retenu : la Retraite 15 de Générali. Répartition : 50% sur le fonds en euros (rémunération supposée de 3%) et 50% sur des unités de compte (3 supports actions, rémunération supposée de 5%). Les cotisations sont indexées de 2%, revalorisation prévue au contrat et fondée sur le plafond de la sécurité sociale

À 65 ans, Madame BOURSIER pourra percevoir une rente annuelle de 9 022 €, soit 751 € par mois avant prélèvements sociaux (rente ensuite revalorisée tous les ans)

Si elle décédait avant 65 ans, son conjoint percevrait 60% de la retraite prévue à l’échéance. Si elle décède avant lui une fois la retraite liquidée, il continuera de toucher 60% de la rente en cours.

En cas d’invalidité l’empêchant d’exercer, Madame BOURSIER serait dispensée de verser ses cotisations jusqu’à 65 ans et percevrait ensuite sa retraite mensuelle de 751 € brut.

Supposons qu’à 65 ans, sa retraite CARPIMKO remplace 40% de son BNC, soit 1 500 € par mois : avec 300 € versés chaque mois sur une retraite Madelin, elle augmentera sa retraite de 50%, un gain très net !

Si Madame BOURSIER ne commençait à épargner pour sa retraite qu’à 40 ans, elle devrait verser 615 € par mois, soit deux fois plus, pour obtenir la même retraite (751 € par mois)… Le temps est donc un facteur décisif.

Ce qui fait un bon contrat Madelin

Code Général des Impôts

Votre profil se prête à une retraite Madelin et vous choisissez cette enveloppe fiscale pour préparer votre avenir.

Reste à savoir quelle offre « Retraite Madelin » retenir. Il existe sur ce marché des centaines d’offres, fermées à la souscription depuis le 1er octobre 2020.

Voici dix points essentiels pour vous guider dans ce choix :

1

Vous allez remettre à une compagnie d’assurance ou à une banque une partie de votre épargne, pour un projet de long terme. Choisissez un organisme de dimension européenne ou mondiale, très bien noté pour sa solidité financière dans la durée et reconnu comme spécialiste de la retraite. Si votre capacité d’épargne le permet, vous pouvez aussi partager votre épargne-retraite entre deux organismes importants.

2

Point décisif entre tous (pour ne pas dire crucial) : le contrat garantit-il, dès l’adhésion, la rente que vous percevrez à la retraite ?

Dans le cas contraire, vous signez un « chèque en blanc » à l’organisme auquel vous remettez une partie de vos économies.

Pourquoi ? Pour convertir le capital accumulé sur votre contrat retraite, les organismes financiers appliquent un taux fixé à partir des tables de mortalité établies par l’Insee. Or l’espérance de vie progresse sans cesse : si l’on vous applique la table en vigueur le jour de votre départ en retraite, la surprise risque d’être mauvaise. Ces tables officielles sont révisées à peu près tous les 10 ans (1988, table TPRV-93 puis en 2005 les « TGF05 et TGH05 », révisées en 2012 sans distinction homme-femme).

Le contrat retraite Madelin peut retenir :

  • la table de mortalité en vigueur lorsque la rente viagère commence à être versée : à écarter (c’est pourtant le cas de près des 2/3 des contrats proposés)
  • la table de mortalité en vigueur lors de chaque versement, la rente étant alors calculée à la retraite au prorata de chaque période
  • la table de mortalité en vigueur à l’adhésion : l’assuré a la garantie que cette table servira à convertir son capital en rente. C’est ce type de contrat qu’il faut rechercher en priorité, même s’il reste minoritaire sur le marché de la retraite Madelin. L’idéal est qu’il comporte en plus un barème de conversion des cotisations en rente.
  • On trouve également des contrats Madelin retraite par points : chaque versement permet à l’adhérent d’acquérir des points, convertis en € lors du départ à la retraite pour être servis sous forme de rente. Peu transparents pour l’assuré, ces contrats se font de plus en plus rares, d’autant qu’un cas célèbre (faillite du fonds) a quelque peu entamé leur réputation.

Un assureur gérant un très large portefeuille d’assurés peut aussi, après certification par le Ministère des Finances, utiliser sa propre table d’expérience, parfois plus favorable que celles de l’Insee. C’est le cas de Générali (plus de 5 milliards gérés sur son support Madelin), dont la table d’expérience la plus récente remonte à 2015

3

Vos versements doivent alimenter un fonds dit « cantonné », c’est-à-dire réservé à un seul contrat et partagé entre cotisants et retraités, pour qu’un taux de revalorisation unique s’applique à tous : les épargnants d’aujourd’hui seront les retraités de demain !

4

Examinez l’ensemble des frais… ceux prélevés sur les versements, mais aussi ceux qui s’appliqueront aux rentes futures (arrérages). Étudiez également les frais de gestion des supports financiers proposés (fonds en euros et unités de compte) : trop lourds, ils peuvent vite pénaliser un fonds en euros, d’autant que les taux reculent depuis plusieurs années et continueront inévitablement de baisser.

5

Le choix d’unités de compte doit être suffisamment large et confié à des sociétés de gestion reconnues, sans faire la part belle aux seuls fonds « maison ». Contrôlez aussi les frais d’arbitrage, car vous aurez besoin de passer d’un support à l’autre au cours de la vie du contrat.

6

Sur plusieurs années consécutives, le fonds en euros doit afficher des résultats situés dans la bonne moyenne du marché.

7

Au terme, le contrat doit proposer plusieurs formules de versement de la rente (annuités garanties, réversion au conjoint à différents pourcentages…)

8

Votre contrat Madelin doit comporter, au moins en option, des garanties de bonne fin : si un accident de la vie survient pendant la constitution de l’épargne, elles vous assurent de percevoir votre retraite en cas d’incapacité de travail ou d’invalidité, et la garantissent à votre conjoint en cas de décès.

9

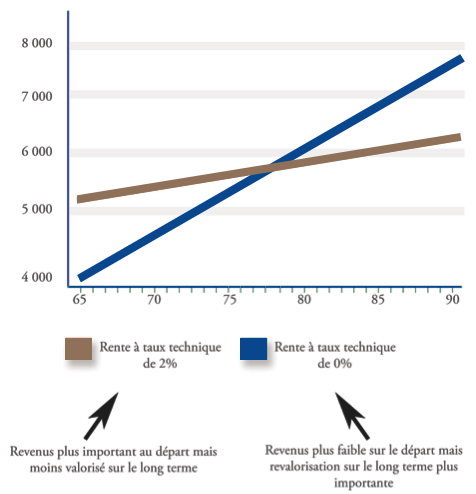
Le taux technique correspond à un taux minimum de revalorisation garanti. Plus il est élevé, plus la rente l’est aussi, en particulier les premières années ; elle progressera ensuite moins qu’une rente sans taux technique, puisqu’une partie du rendement garanti a déjà été servie à l’assuré. La loi interdit aux assureurs de garantir un taux technique supérieur à 60 % du taux moyen des emprunts d’état (TME) des six derniers mois, et votre contrat doit indiquer ce taux. Comme une rente est le plus souvent servie longtemps, mieux vaut éviter un taux technique trop élevé. Certains organismes vous laissent choisir entre plusieurs taux techniques… à vous de juger si votre espérance de vie dépassera la moyenne !

10

Si vous investissez en unités de compte, votre contrat Madelin doit proposer des options de gestion automatique : sécurisation des plus-values, ou transfert progressif de vos avoirs des unités de compte vers le support euros à l’approche de la retraite. Sinon, confiez le suivi de votre contrat à un cabinet indépendant, qui l’accompagnera dans la durée et vous proposera les arbitrages appropriés.

Vous détenez déjà un contrat Madelin et, au vu des critères ci-dessus, vous doutez d’avoir fait le meilleur choix ? Ce contrat peut être transféré à tout moment vers un autre organisme. Depuis un décret d’octobre 2006, les règles de transfert ont été simplifiées et protègent davantage les épargnants (délais de transfert, pénalités de transfert plafonnées…).

Sans titreNous vous proposons d’auditer gratuitement votre contrat retraite Madelin.
Comme nous disposons de la quasi-totalité des conditions générales du marché de la retraite Madelin, nous pouvons vous indiquer en toute objectivité si votre contrat satisfait aux principaux critères d’un bon contrat.

Pour une demande en ligne, cliquez sur ce lien puis complétez le formulaire : formulaire de demande

Unités de compte ou fonds en euros : quels supports choisir ?

Si la bourse vous rebute complètement, laissez de côté les actions et préférez les fonds en euros, qui vous rapporteront en toute sécurité un peu plus de 2% en 2016. Ce serait toutefois regrettable : votre épargne se construit sur une longue période. Inutile donc de suivre chaque jour le cours des actions logées dans votre contrat retraite Madelin, ni de céder à la panique et d’arbitrer vos avoirs au premier coup de canon. L’échéance de votre capitalisation étant l’âge de la retraite, vous pouvez vous permettre une grande patience.

Le plus souvent, en outre, vos versements seront mensuels : vous achèterez vos actions à des cours variés, ce qui atténue l’effet des hausses et surtout des éventuelles baisses des marchés, et lisse ainsi les performances.

Même sur les périodes boursières récentes les plus difficiles (exemple versements de 2007 à 2011), la plupart des fonds actions alimentés par prélèvements mensuels ont dégagé des performances positives.

Les fonds en euros étant appelés à baisser, il est vivement recommandé de placer une partie de votre épargne en actions. Partager à 50% fonds en euros et 50% unités de compte peut être un choix pertinent.

Votre marge de sécurité reste confortable. Et si les montants investis en unités de compte sont significatifs, vous pourrez les répartir entre plusieurs gestionnaires pour diluer davantage le risque.

Pour ces unités de compte (actions), notre rôle principal est de vous orienter selon votre profil d’investisseur, défini au préalable avec vous.

Les actions ne présentent pas toutes le même niveau de risque : un investisseur plutôt prudent pourra, par exemple, être orienté vers des fonds patrimoniaux, qui visent une performance régulière dans la durée.

Exemple : sur les dix dernières années, périodes difficiles comprises (dont 2008), le fonds patrimonial le plus connu du marché (Carmignac Patrimoine A) a affiché une performance annualisée moyenne de 5,07%, soit près de 75% en 10 ans (de janvier 2006 à janvier 2016).

Dès que votre contrat Madelin retraite comporte des unités de compte, la prudence s’impose en revanche à l’approche de la retraite : il est alors vivement conseillé de transférer vos avoirs actions vers le fonds en euros afin de mettre à l’abri les plus-values accumulées au fil des ans.

Pour qu’une chute des marchés n’ampute pas votre épargne au moment précis de votre départ, certains contrats réalisent cet arbitrage d’office, parfois de façon progressive selon votre âge. En gestion « manuelle », avec l’aide de votre conseiller, cette sécurisation peut intervenir de trois à cinq ans avant la date prévue de votre retraite, selon que la bourse traverse alors un cycle haussier ou baissier.

Faut-il choisir entre Madelin et assurance vie ?

Ces deux solutions ne s’opposent pas… et peuvent même se compléter très utilement dans certains cas (surtout si votre imposition est forte et votre activité en vitesse de croisière), les points forts de l’une compensant les faiblesses de l’autre.

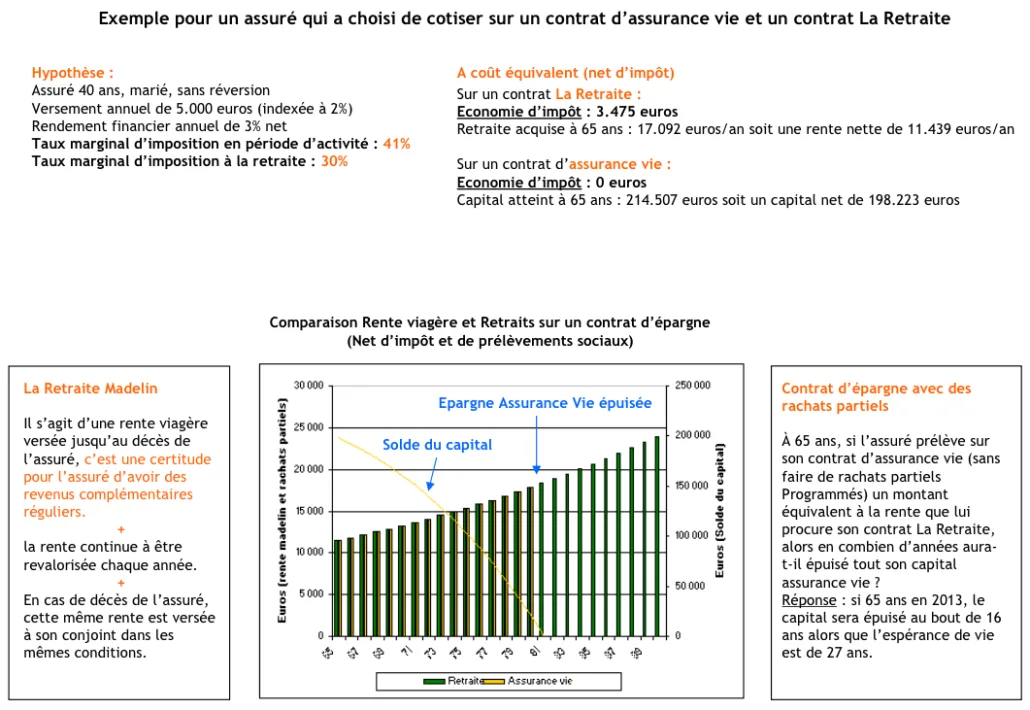
Le Madelin sert uniquement à préparer la retraite : il assure des revenus réguliers et certains pour « ses vieux jours » et procure un avantage fiscal à l’entrée. L’Assurance Vie peut également répondre à ce but en constituant un capital dont on tirera des revenus presque sans impôt, tout en restant disponible pendant la phase d’épargne.

On objecte souvent qu’une rente viagère issue d’une retraite Loi Madelin rapporte moins que des retraits successifs sur un capital placé en Assurance Vie : le comparatif ci-dessous apporte des éléments de réponse instructifs. Passé 80 ans, c’est le contrat Madelin qui prend l’avantage…

Demande Express

Actualité Retraite

  • Cotisations retraite CARPIMKO 2026 : ce que vous payez, régime par régime28 mai 2026 - 9:00 am
  • Suspension de la réforme des retraites : quel âge de départ pour les paramédicaux libéraux ?12 mars 2026 - 9:00 am
  • Bouche à oreille entre professionnels de santé
    Notre newsletter sur la retraite3 avril 2025 - 4:29 pm
  • Épargne salariale
    Une SCM peut- elle mettre en place une épargne salariale ?24 mars 2025 - 10:16 am
Votre étude retraite CARPIMKO Votre diagnostic épargne salariale
Comparatif Madelin, PERP, PERCO, assurance vie Audit de votre contrat retraite PER Audit de votre contrat retraite Madelin Votre diagnostic taux marginal d’imposition Nos offres en assurance vie
Simulateur disponible fiscal Madelin Simulateur épargne salariale Simulateur assurance vie Simulateur retraite flash
Demande Express

Assurances Médica

Le spécialiste de la prévoyance et de la retraite des paramédicaux.

DUNANT FREDERIC
Domaine de la Garenne
83740 LA CADIERE D’AZUR

Fixe : 09 77 83 13 77
Mobile : 06 71 53 77 31
Fax : 04 94 89 06 99

Le site

  • Accueil
  • Qui sommes nous
  • Prévoyance Paramédicaux
  • Retraite Paramédicaux
  • Assurance emprunteur Paramédicaux
  • Gestion de patrimoine
  • Salariés cabinets
  • Simulateurs
  • Contact

Votre étude personnalisée

Prévoyance, retraite, assurance emprunteur, patrimoine : décrivez-nous votre situation, nous revenons vers vous avec une étude chiffrée.

Votre demande express

Nos simulateurs · Nous contacter

© Copyright - Medica assurances - Dixi
  • Politique de confidentialité
  • Mentions légales
  • Contact
Faire défiler vers le haut Faire défiler vers le haut Faire défiler vers le haut

Les cookies assurent le bon fonctionnement de notre site Internet et de comprendre comment il est utilisé. En poursuivant votre navigation sur ce site, vous acceptez l’utilisation de cookies pour vous proposer des contenus et services adaptés à vos centres d’intérêts et vous permettre l'utilisation de boutons de partages sociaux.

Notre politiqueOK

Cookies et paramètres de confidentialité


Comment nous utilisons les cookies

Nous pouvons demander que les cookies soient mis en place sur votre appareil. Nous utilisons des cookies pour nous faire savoir quand vous visitez nos sites Web, comment vous interagissez avec nous, pour enrichir votre expérience utilisateur, et pour personnaliser votre relation avec notre site Web.

Cliquez sur les différentes rubriques de la catégorie pour en savoir plus. Vous pouvez également modifier certaines de vos préférences. Notez que le blocage de certains types de cookies peut avoir une incidence sur votre expérience sur nos sites Web et les services que nous sommes en mesure d’offrir.

Cookies Web Essentiels

Ces cookies sont strictement nécessaires pour vous délivrer les services disponibles sur notre site et pour utiliser certaines de ses fonctionnalités.

Du fait que ces cookies sont absolument nécessaires au bon rendu du site, les refuser aura un impact sur la façon dont il fonctionne. Vous pouvez toujours bloquer ou effacer les cookies via les options de votre navigateur et forcer leur blocage sur ce site. Mais le message vous demandant de les accepter/refuser reviendra à chaque nouvelle visite sur notre site.

Nous respectons votre choix de refuser les cookies mais pour éviter de vous le demander à chaque page laissez nous en utiliser un pour mémoriser ce choix. Vous êtes libre de revenir sur ce choix quand vous voulez et le modifier pour améliorer votre expérience de navigation. Si vous refusez les cookies nous retirerons tous ceux issus de ce domaine.

Nous vous fournissons une liste de cookies déposés sur votre ordinateur via notre domaine, vous pouvez ainsi voir ce qui y est stocké. Pour des raisons de sécurité nous ne pouvons montrer ou afficher les cookies externes d’autres domaines. Ceux-ci sont accessibles via les options de votre navigateur.

Cookies Google Analytics

Ces cookies collectent des informations de manière compilée pour nous aider à comprendre comment notre site est utilisé et combien son performantes nos actions marketing, ou pour nous aider à personnaliser notre site afin d’améliorer votre expérience de navigation.

Si vous ne souhaitez pas que votre visite soit pistée sur notre site vous pouvez bloquer ce pistage dans votre navigateur ici :

Autres services externes

Nous utilisons également différents services externes comme Google Webfonts, Google Maps, autres hébergeurs de vidéo. Depuis que ces FAI sont susceptibles de collecter des données personnelles comme votre adresse IP nous vous permettons de les bloquer ici. merci de prendre conscience que cela peut hautement réduire certaines fonctionnalités de notre site. Les changement seront appliqués après rechargement de la page.

Réglages des polices Google :

Réglages Google Map :

Réglages reCAPTCHA :

Intégrations de vidéo Vimeo et Youtube :

Autres cookies

Les cookies suivants sont également requis - Vous pouvez choisir d’autoriser leur utilisation :

Politique de Confidentialité

Vous pouvez lire plus de détails à propos des cookies et des paramètres de confidentialité sur notre Page Mentions Légales.

Politique de confidentialité
Accept settingsHide notification only