
L’ÉPARGNE SALARIALE ET L’INTÉRESSEMENT
À l’entrée : sommes versées au titre de la participation, de l’intéressement et de l’abondement
- CSG/CRDS : 8 %. Chez le salarié, elle est retenue sur le montant brut versé ; pour le paramédical libéral, c’est son cabinet qui la règle à l’URSSAF, de sorte que la somme qu’il investit n’en est pas amputée.
- Forfait social : 2019 a marqué un tournant. Alors qu’il s’élevait le plus souvent à 20 %, son taux est tombé à 0 % pour les TPE (loi de financement de la sécurité sociale pour 2019 du 22/12/2018). Le changement vaut pour toutes les primes versées depuis 2019, que l’entreprise mette en place son premier dispositif ou qu’elle ait déjà des accords en vigueur.
Exemples :
- En 2025, un paramédical perçoit son tout premier intéressement, soit 3 000 €, qu’il partage entre son PEE et son PERECO. Le seul coût pour le cabinet est la CSG/RDS de 8 %.
- Un salarié place sur son PEE un intéressement brut de 500 €. Après la retenue de 8 % de CSG/CRDS, que le cabinet reverse à l’URSSAF, 460 € sont effectivement investis.

Pour le paramédical, l’abondement reçu sur le PERECO est pris en compte dans l’enveloppe fiscale consacrée à la retraite professionnelle, qui comprend notamment la retraite Loi Madelin.
Dans la déclaration 2035, l’abondement se reporte ligne 43 (divers à déduire, case CT). En société, il est enregistré en comptabilité au débit du compte 647 (autres charges sociales), pour son montant brut.
La loi Pacte du 22 mai 2019 (PER disponible depuis le 1er octobre 2019) a changé la donne pour les versements que l’épargnant effectue lui-même sur son PERECO (PER d’entreprise) : ils peuvent maintenant être déduits. Les sommes versées volontairement sur un PER d’entreprise dans l’année sont déductibles à 100% du revenu imposable de la même année ; pour un libéral en BNC, le plafond applicable est celui de la loi Madelin (Art 154 bis CGI). Tout titulaire ayant la qualité de travailleur non salarié TNS a la faculté de verser sur son PER jusqu’à 10% de son bénéfice imposable (bénéfice retenu dans la limite de 8 fois le Plafond Annuel de la Sécurité Sociale PASS), plus 15% supplémentaires sur la fraction de ce bénéfice située entre 1 et 8 fois le PASS.
La somme déduite figure ensuite ligne BU de la liasse 2035.
En société (SELARL, ART 62 du CGI), les versements volontaires déductibles suivent l’un des deux circuits ci-dessous :
. La société paie les versements volontaires : votre expert-comptable relève alors votre rémunération de gérance du même montant, et vous déduisez ces versements, ligne NS ou NT, dans votre déclaration de revenus. L’effet fiscal se reporte alors sur l’impôt société.
. Vous réglez vous-même les versements volontaires : vous les déduisez ligne NS ou NT, et l’économie se retrouve directement sur votre impôt sur le revenu (en fonction de votre taux marginal d’imposition).
Au moment du retrait :
Qu’il s’agisse d’un PEE débloqué après cinq ans, d’un PERECO liquidé au départ à la retraite ou d’un déblocage anticipé, le seul prélèvement porte sur les plus-values : la CSG/CRDS (taux de 18,6 % depuis 2026).
Exemple : après 5 ans, le paramédical retire 5 000 €, dont 1 000 € de versements volontaires et 3 000 € d’abondement, soit une plus-value de 1 000 €. La CSG/CRDS s’élève à 186 €.
Il perçoit ainsi 4 814 €, sans impôt sur le revenu à payer
Droits de succession
Au décès, les avoirs détenus sur un plan d’épargne entreprise entrent dans la succession et supportent les droits correspondants. Une fois l’épargne salariale disponible, la réinvestir sur une Assurance vie peut donc être pertinent pour s’en affranchir, à hauteur des plafonds fixés par la Loi. Le nouveau PERECO relève quant à lui de la fiscalité de l’assurance (990 i ou 757 b du CGI, selon l’âge de l’épargnant à son décès).
Ce que l’Épargne Salariale rapporte, fiscalement et socialement
Les deux histogrammes simplifiés qui suivent illustrent cet avantage fiscal et social :
- Pour le paramédical : relever sa rémunération (BNC) ou passer par l’épargne salariale.
Sommes nettes perçues pour 1 000 euros de coût employeur
TNS
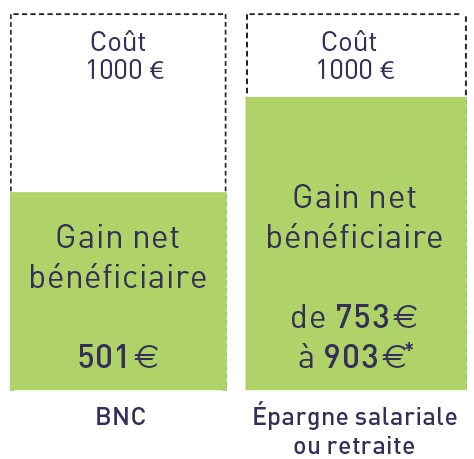
Hypothèses : salarié (charges patronales de 45%, charges salariales de 23% yc CSG-CRDS, TMI 14%),
TNS (charges 30%, TMI 30%) ; *forfait social à 0%, à 16%, à 20%.
Sommes nettes perçues pour 1 000 euros de coût employeur
Salarié(e) du cabinet
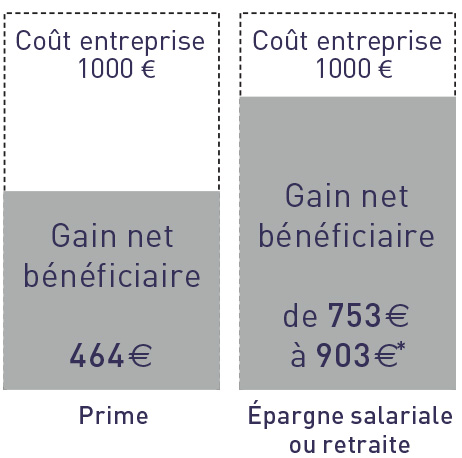
Hypothèses : salarié (charges patronales de 45%, charges salariales de 23% yc CSG-CRDS, TMI 14%),
TNS (charges 30%, TMI 30%) ; *forfait social à 0%, à 16%, à 20%.

Ce rendement global a un prix : il faut savoir attendre. L’horizon reste raisonnable pour le PEE, 5 ans, soit du moyen terme ; il court jusqu’à la retraite pour le PERCO, mais le capital est alors perçu net d’impôt (hors CSG/RDS sur les plus-values). Les nombreux cas de sortie anticipée (14 pour le PEE et 6 pour le PERCO) donnent en outre une réelle souplesse à cette enveloppe fiscale.
Afin d’encourager l’épargne salariale, la loi Macron, adoptée définitivement le 10 juillet dernier, instaure pour ces primes un régime social nouveau :
- Forfait social réduit à 8 % pendant 6 ans pour les entreprises de moins de 50 salariés qui concluent un premier accord de participation ou d’intéressement (ou un nouvel accord 5 ans après la fin du précédent)
- Taux réduit de 16 % pour les primes placées sur un PERECO qui remplit deux conditions : 7 % en titres PEA-PME et une gestion réduisant peu à peu les risques financiers
- Taux de 20 % pour toutes les autres primes.